回歸問題 Regression
分類問題回答「是哪一類」,回歸問題回答「是多少」。核心就是找一條(或一個函數)最貼近資料的線,把預測誤差壓到最小。
用一條線預測連續的數字
回歸要回答的是「多少?」這種數字問題:房價多少、明天氣溫幾度、廣告投多少帶來多少銷售。它和分類最大的差別是——答案是連續的數值,不是「貓 / 狗」這種類別。
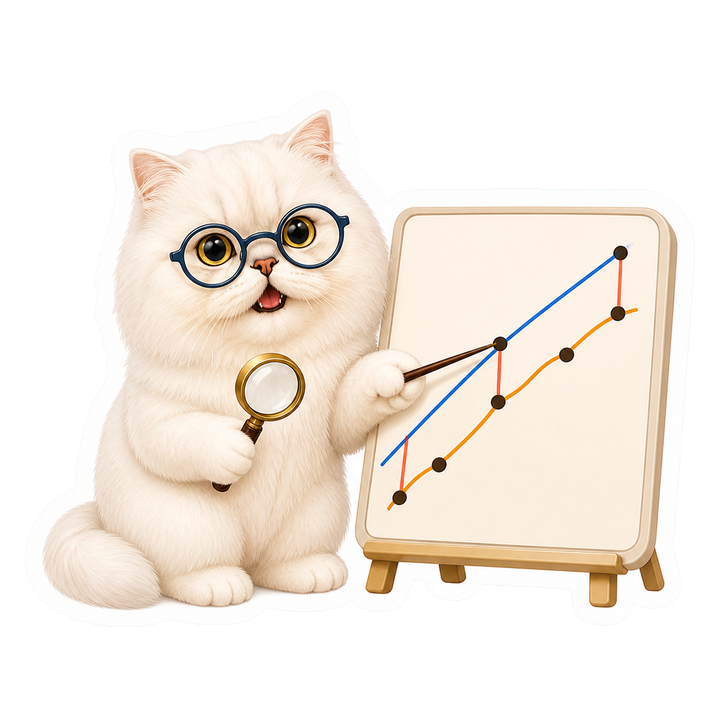
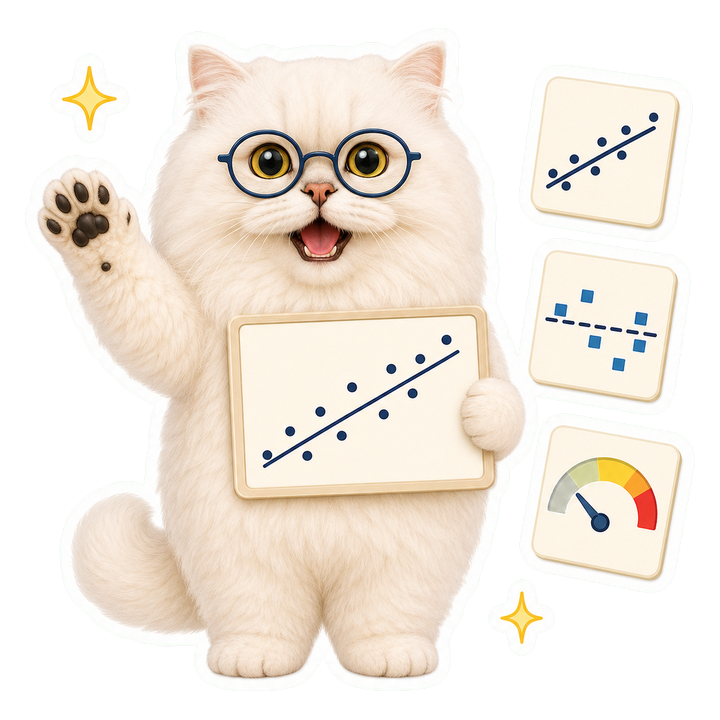
找一條最貼近資料的直線,最常見、最好懂。
資料不是直線關係時,用曲線去貼合趨勢。
每個點到線的垂直距離就是誤差,回歸就是要把它整體變小。
關鍵詞:連續數值、殘差、越小越好的誤差。下一節你可以親手調一條線,看誤差怎麼變。
親手調一條線,看誤差怎麼變
下面散布著一堆資料點。調整斜率與截距,紅色細線就是每個點的殘差(預測與真實的差)。目標是讓 MSE(均方誤差)越小越好。按「自動最佳化」看電腦怎麼找到最佳線。
把線調到穿過資料「正中間」時,紅色殘差總長最短、MSE 最小。這就是「最小平方法」在做的事。
怎麼知道回歸做得好不好?
回歸常用的評估指標:MAE(平均絕對誤差,直觀好懂)、MSE / RMSE(平方放大大誤差,對離群值敏感)、R²(模型解釋了多少變異,越接近 1 越好)。
優點
- 輸出連續數值,能做精準預測與外推
- 線性回歸結果可解釋(每個係數=影響力)
- 訓練快、需求資料量相對少
缺點 / 限制
- 線性模型抓不到複雜非線性關係
- 對離群值(outlier)敏感,會被拉歪
- 外推到資料範圍外時風險高
回歸能拿來預測什麼?
典型應用場景
把回歸重點收進複習卡
📝 iPAS 考點提醒
迴歸預測連續數值(房價、銷售額),是 iPAS 監督式學習的基本題型(初級科目一、中級科目三)。重點:用 MAE、MSE/RMSE、R² 評估,誤差越小、R² 越接近 1 越好。易混點:RMSE 對離群值敏感(平方放大)、MAE 較穩健;迴歸同樣會過擬合,需正則化(Ridge/Lasso)與交叉驗證。情境題常要你判斷該用哪個誤差指標,或解讀 R² 的意義。
想練情境題與詳解 → AI 學習與考證地圖
❓ 常見問題
什麼是迴歸問題?
預測連續數值的監督式學習,如房價、氣溫、銷售額;相對地,預測離散類別(貓或狗)則是分類。
迴歸怎麼評估?
常用 MAE(平均絕對誤差)、MSE 與 RMSE(均方與其根號)、R 平方(決定係數);誤差越小、R 平方越接近 1 越好。
MAE 和 RMSE 怎麼選?
RMSE 對大誤差(離群)懲罰更重、對極端值敏感;MAE 較穩健、易解讀。在意大錯就看 RMSE。
常見的迴歸演算法?
線性迴歸、多項式迴歸、Ridge 與 Lasso、決策樹與隨機森林迴歸、梯度提升、SVR、神經網路。
迴歸也會過擬合嗎?
會;模型太複雜會記住雜訊。可用正則化(Ridge、Lasso)、交叉驗證、簡化模型來緩解。